MEERWAARDEBELASTING BETALEN BIJ VERKOOP VAN UW SPAANSE WONING
Wanneer u als Belgische of Nederlandse eigenaar uw Spaanse eigendom verkoopt, bent u in Spanje een nationale meerwaardebelasting (Impuesto sobre la Renta de no Residentes of IRNR) van 19 procent verschuldigd op de nettowinst. Daarnaast dient u rekening te houden met de gemeentelijke meerwaardebelasting (plusvalía municipal) over de waardestijging van de grond.
Als u overweegt uw appartement, penthouse of villa aan de Costa del Sol, bijvoorbeeld in Marbella, Estepona of Benahavís, te verkopen, is een grondig begrip van de Spaanse fiscale spelregels essentieel. In deze blog lichten we de verschillende Spaanse belastingen, procedures en termijnen gedetailleerd toe.
Hoeveel nationale meerwaardebelasting betaalt u in Spanje?
De belangrijkste belasting die om de hoek komt kijken bij de verkoop van uw Spaanse vastgoed is de nationale meerwaardebelasting voor niet-residenten, in Spanje bekend als de IRNR. De Spaanse fiscus hanteert een vast tarief van 19 procent op de nettowinst die u als Belgisch of Nederlands inwoner realiseert bij de verkoop.
Deze belasting is uitsluitend verschuldigd over de werkelijke winst die u maakt. Als er geen sprake is van winst, bijvoorbeeld omdat de vastgoedmarkt in uw specifieke segment stabiel is gebleven of omdat de verkoopkosten de winst overstijgen, hoeft u per saldo geen effectieve IRNR te betalen. Het is echter de Spaanse fiscus die de uiteindelijke berekening controleert, waarbij u alle bewijsstukken van zowel de aankoop als de verkoop moet kunnen voorleggen.
Hoe berekent u de belastbare basis voor de Spaanse fiscus?
De belastbare basis is niet simpelweg het verschil tussen de verkoopprijs en de oorspronkelijke aankoopprijs. De Spaanse wetgeving staat toe dat u diverse kosten en belastingen in mindering brengt om de belastbare winst te drukken. De berekening verloopt via de netto-verkoopwaarde minus de netto-aankoopwaarde.
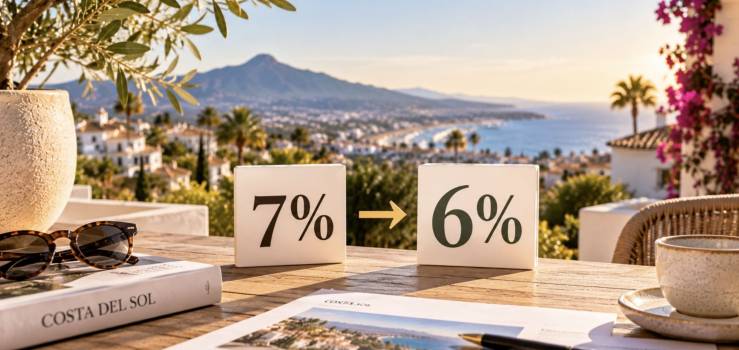
Bij de aankoopwaarde mag u de destijds betaalde belastingen en aankoopkosten optellen. Voor een bestaande woning aan de Costa del Sol is dat voornamelijk de overdrachtsbelasting (Impuesto sobre Transmisiones Patrimoniales of ITP). Deze belasting bedraagt momenteel een vast tarief van 7 procent, maar zal de komende jaren stapsgewijs verlaagd worden naar 6 procent. Ook notariskosten, registratiekosten in het Spaanse eigendomsregister en eventuele makelaarskosten of juridische erelonen die u bij de aankoop hebt betaald, mogen bij de historische aankoopsom worden opgeteld. Dit verhoogt de fiscale aankoopwaarde, waardoor de uiteindelijke belastbare winst lager uitvalt.
Bij de verkoopwaarde mag u de kosten die u maakt om de verkoop te realiseren juist aftrekken. Denk hierbij aan de makelaarscommissie en de kosten voor de juridische begeleiding bij de verkoop. Het is van groot belang dat u van al deze kosten officiële facturen bezit die voldoen aan de Spaanse fiscale vereisten. Zonder officiële factuur met vermelding van uw NIE-nummer zal de Agencia Tributaria deze aftrekposten weigeren.
Waarom houdt de koper 3 procent van de verkoopprijs in?
Om te vermijden dat buitenlandse verkopers na de verkoop met de noorderzon vertrekken zonder hun fiscale verplichtingen na te komen, heeft de Spaanse overheid een strikt waarborgsysteem ingevoerd. Bij het verlijden van de verkoopakte (escritura) bij de Spaanse notaris is de koper wettelijk verplicht om 3 procent van de totale overeengekomen verkoopprijs in te houden.
De koper moet dit ingehouden bedrag als voorschot op uw meerwaardebelasting binnen één maand na de verkoopdatum afdragen aan de Agencia Tributaria. Dit gebeurt via het officiële belastingformulier Modelo 211. Als verkoper ontvangt u hiervan een bewijsexemplaar.
Vervolgens begint voor u als verkoper een tweede termijn. U moet binnen drie maanden na het verstrijken van de betalingstermijn van de koper (wat neerkomt op maximaal vier maanden na de verkoopdatum) uw definitieve aangifte van de meerwaardebelasting indienen via Modelo 210.
Binnen deze aangifte wordt de werkelijke meerwaardebelasting van 19 procent op de nettowinst berekend:
- Is de werkelijk verschuldigde belasting hoger dan de reeds ingehouden 3 procent? Dan moet u het verschil bijbetalen aan de Spaanse staat.
- Is de werkelijk verschuldigde belasting lager dan de ingehouden 3 procent (of is er zelfs sprake van verlies)? Dan kunt u via Modelo 210 het overschot terugvorderen van de Spaanse fiscus. Houd er rekening mee dat de Spaanse belastingdienst deze terugbetaling grondig controleert en dat dit proces enkele maanden tot zelfs meer dan een jaar in beslag kan nemen.
Wat is de gemeentelijke meerwaardebelasting of plusvalía municipal?
Naast de nationale IRNR bent u als verkoper ook de gemeentelijke meerwaardebelasting verschuldigd, beter bekend als de Plusvalía Municipal. Deze belasting wordt geheven door de gemeente waar de woning ligt (bijvoorbeeld Marbella of Estepona) en is gebaseerd op de waardestijging van de grond waarop de woning staat gedurende de periode dat u eigenaar was. De waarde van de opstal (het gebouw zelf) speelt hierbij geen rol.
Volgens de richtlijnen van het Spaanse notariaat en de wet op de gemeentelijke belastingen (BOE) moet de aangifte en betaling van de Plusvalía Municipal binnen 30 werkdagen na de verkoopdatum plaatsvinden. De exacte berekening kan variëren per gemeente, aangezien lokale overheden binnen wettelijke marges hun eigen coëfficiënten mogen bepalen. Sinds recente wetswijzigingen kunt u doorgaans kiezen tussen een berekening op basis van de werkelijke waardestijging van de grond of een forfaitaire methode. Indien u kunt aantonen dat u de woning met verlies hebt verkocht, bent u in de regel geen gemeentelijke plusvalía verschuldigd, maar u moet de aangifte nog steeds tijdig indienen om dit aan te tonen.
Overzicht van belastingen en termijnen bij verkoop
Om het overzicht te bewaren, vindt u hieronder een samenvatting van de belangrijkste belastingen, termijnen en de betrokken instanties die gelden wanneer u als Belgisch of Nederlands resident uw Spaanse woning verkoopt.
| Belasting / Verplichting | Tarief / Grondslag | Termijn voor indiening / betaling | Betrokken instantie | Formulier / Methode |
|---|---|---|---|---|
| Nationale meerwaardebelasting (IRNR) | 19% op de nettowinst | Binnen 4 maanden na de verkoop (via de definitieve afrekening) | Agencia Tributaria (Spaanse fiscus) | Modelo 210 |
| Inhouding / Voorschot IRNR | 3% van de totale verkoopprijs | Binnen 1 maand na de verkoop (door de koper in te houden) | Agencia Tributaria | Modelo 211 |
| Gemeentelijke meerwaarde (Plusvalía) | Variabel, op basis van de grondwaardestijging | Binnen 30 werkdagen na de verkoop | Lokale Spaanse gemeente | Lokale aangifte conform wetgeving (BOE) |
Bij Vamoz Marbella adviseren we altijd om een Nederlandstalige advocaat onder de arm te nemen om de formulieren Modelo 211 en Modelo 210 correct in te dienen, zodat u eventuele boetes of vertragingen bij de teruggave van de 3 procent inhouding voorkomt.
Wenst u uw woning aan de Costa del Sol te verkopen? Neem gerust contact op met ons voor vrijblijvend advies.
Veelgestelde vragen over de meerwaardebelasting in Spanje
Wat is het tarief van de Spaanse meerwaardebelasting voor niet-residenten?
Als niet-resident (zoals een Belgische of Nederlandse belastingbetaler) betaalt u een vast tarief van 19 procent over de nettowinst die u realiseert bij de verkoop van uw Spaanse vastgoed.
Wat gebeurt er als de ingehouden 3 procent hoger is dan de werkelijke meerwaardebelasting?
Als de werkelijk verschuldigde IRNR (19 procent op uw nettowinst) lager is dan de ingehouden 3 procent op de verkoopprijs, of als u met verlies hebt verkocht, kunt u het verschil terugvorderen. U moet hiervoor binnen vier maanden na de verkoop een definitieve aangifte indienen via Modelo 210. De Spaanse fiscus zal na controle het resterende bedrag op uw bankrekening terugstorten.
Binnen welke termijn moet ik de gemeentelijke plusvalía aangeven?
De gemeentelijke meerwaardebelasting (Plusvalía Municipal) moet binnen een strikte termijn van 30 werkdagen na de datum van de verkoopakte worden aangegeven en betaald bij de gemeente waar het vastgoed gelegen is.
Fotogalerij